
Transferul bancar trimis greșit poate fi recuperat dacă acționezi imediat
Un transfer bancar trimis către destinatarul greșit nu înseamnă automat că banii sunt pierduți, dar recuperarea lor nu se produce de la sine. Contează dacă plata a fost doar inițiată, este încă în procesare sau a ajuns deja în contul altei persoane. Fie că ai tastat greșit un IBAN, fie că ai fost victima unei fraude prin e-mail sau telefon, primele acțiuni trebuie făcute rapid și documentat.
Verifică imediat ce s-a întâmplat cu plata
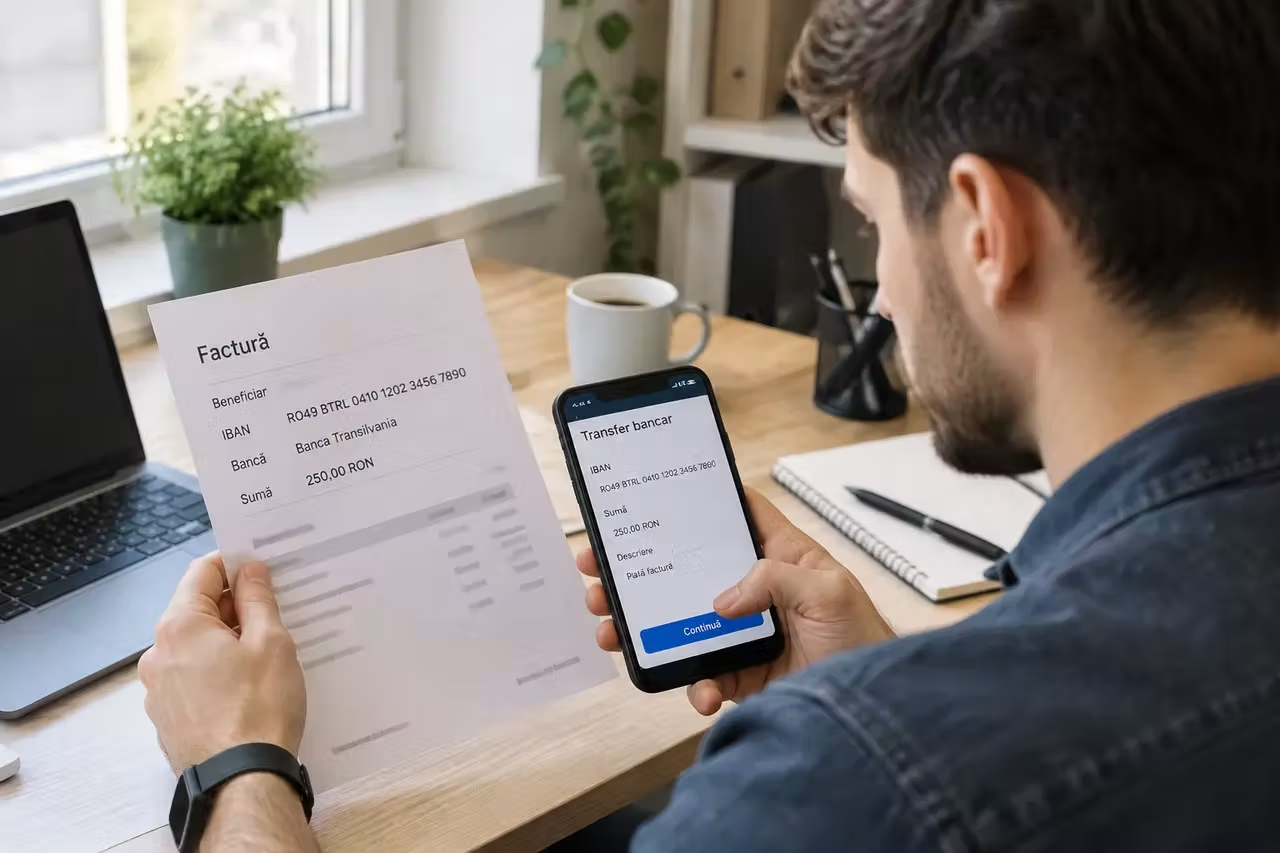
Începe prin a deschide aplicația bancară sau extrasul de cont și verifică statutul operațiunii. Caută dacă transferul este în așteptare, programat, respins, anulat sau finalizat. Păstrează confirmarea plății, numărul tranzacției, data, suma, moneda și toate datele beneficiarului afișate în aplicație.
Uită-te atent la IBAN, nu doar la numele destinatarului. O literă sau o cifră introdusă greșit poate direcționa banii către un alt cont, iar o plată poate fi procesată pe baza identificatorului bancar introdus de plătitor. Dacă numele beneficiarului pare corect, dar IBAN-ul este diferit, problema trebuie anunțată imediat băncii.
Contactează banca prin canalul oficial disponibil, de preferat telefonic și apoi în scris, dacă instituția îți permite. Spune clar că dorești oprirea sau recuperarea unui transfer trimis greșit și cere înregistrarea sesizării. Nu aștepta să vezi dacă destinatarul observă singur eroarea, deoarece timpul poate influența posibilitatea de intervenție.
Pregătește următoarele informații pentru operator sau pentru cererea transmisă băncii:
- datele transferului, inclusiv suma, moneda și momentul inițierii;
- IBAN-ul introdus, numele beneficiarului și motivul pentru care consideri că plata este greșită;
- dovada operațiunii, mesajele primite și orice conversație relevantă cu persoana sau firma implicată.
Ce poate face banca după ce o anunți
Banca poate verifica stadiul plății și poate încerca să oprească operațiunea dacă aceasta nu a fost încă executată. În cazul unui transfer aflat în procesare, instituția poate avea o posibilitate de intervenție mai mare decât atunci când banii au fost deja creditați în contul destinatarului. Nu există însă o garanție că solicitarea va reuși, mai ales când plata a fost transmisă rapid.
Dacă transferul a ajuns la o altă bancă sau într-un alt cont, instituția ta poate trimite o cerere de returnare către banca beneficiarului. Aceasta este o procedură de recuperare, nu o comandă prin care banii dispar automat din contul destinatarului. Banca destinatarului poate contacta clientul și îi poate solicita acordul pentru restituire, în funcție de situația concretă.
Atunci când datele furnizate de tine au permis executarea corectă a plății, banca nu poate trata tranzacția ca pe o operațiune neautorizată doar pentru că ai tastat greșit un cont. Situația este diferită dacă nu tu ai inițiat plata, dacă datele au fost folosite fără permisiune sau dacă există indicii de fraudă. De aceea, trebuie să descrii exact ce s-a întâmplat, fără să prezinți o simplă greșeală de tastare drept atac informatic.
În anumite cazuri, banca îți poate cere să formulezi o solicitare oficială, să confirmi identitatea și să oferi documente suplimentare. Dacă recuperarea amiabilă nu reușește, îți poate explica pașii disponibili, inclusiv sesizarea autorităților sau obținerea unor demersuri juridice. Instituția nu poate divulga liber date despre titularul contului destinatar, deoarece informațiile bancare sunt protejate.
De ce banii nu se întorc automat în cont
Un transfer bancar este o instrucțiune de plată inițiată de tine, iar banca o execută folosind datele introduse și autorizate. Dacă acel cont există și operațiunea respectă verificările obișnuite, plata poate fi considerată executată corect din perspectiva instrucțiunii primite. Faptul că ai vrut să trimiți banii altcuiva nu schimbă automat traseul deja parcurs.
După creditarea contului beneficiarului, banca plătitorului nu are, în mod obișnuit, libertatea de a lua unilateral banii din contul altei persoane. Sunt implicate două instituții și, uneori, un client care nu are nicio legătură cu greșeala ta. De aceea, recuperarea poate depinde de cooperarea destinatarului, de regulile aplicabile operațiunii și de existența unei proceduri oficiale.
Faptul că a trecut o zi nu înseamnă că nu mai există nicio soluție. În același timp, nu înseamnă nici că transferul va fi anulat doar pentru că ai depus o cerere. Cu cât anunți mai repede banca, cu atât sunt mai multe șanse ca plata să fie identificată înainte de retragere, redirecționare sau folosire.
Nu încerca să rezolvi problema prin mesaje agresive, amenințări sau publicarea datelor presupusului beneficiar. Dacă persoana poate fi contactată legitim și recunoaște eroarea, poți cere restituirea în scris, păstrând conversația. În lipsa unei soluții, discută cu banca despre reclamația formală și despre posibilitatea de a cere ajutor juridic.
Ce faci când transferul a fost provocat de o fraudă
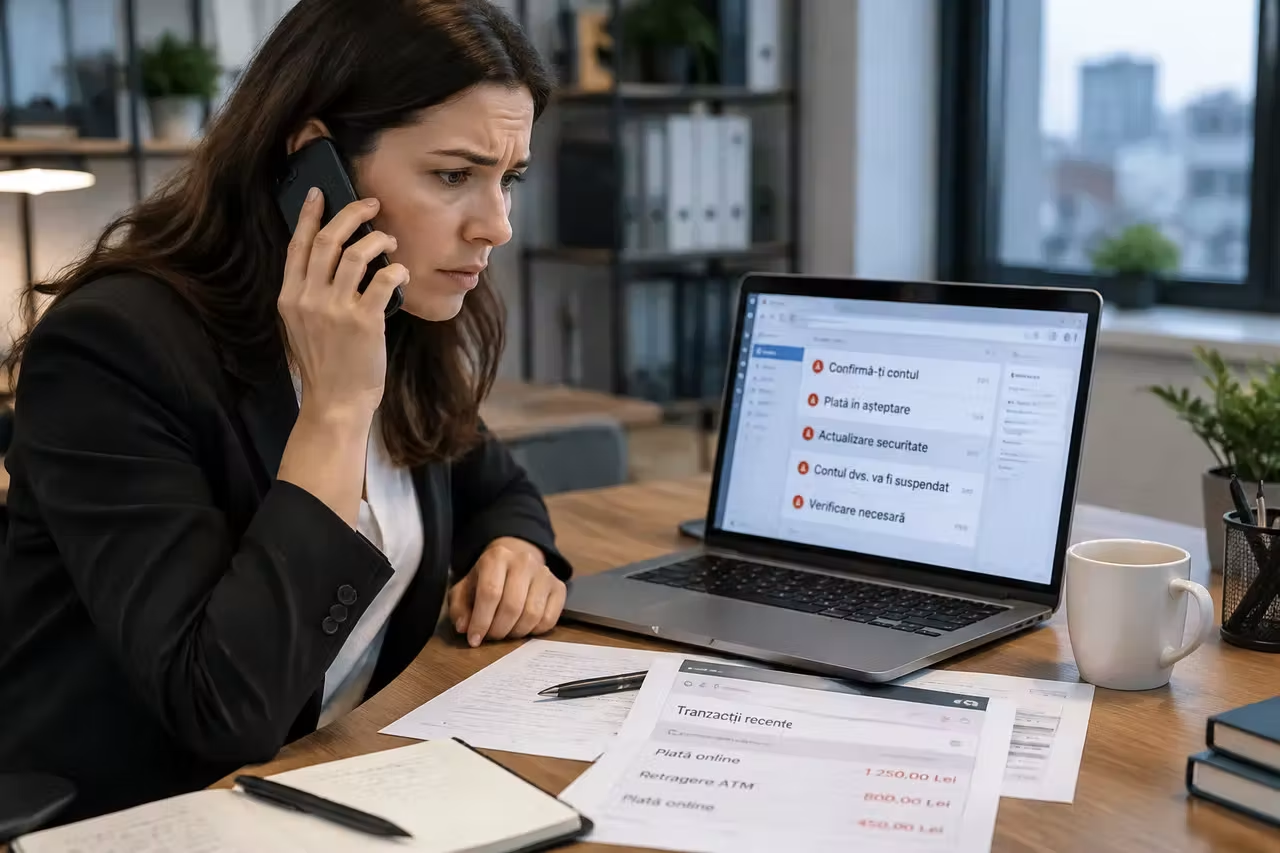
Nu toate transferurile către un cont greșit sunt simple accidente. În fraudele prin e-mail, infractorii pot compromite corespondența unei firme, pot urmări discuțiile despre facturi și pot imita adresa unui partener. Apoi solicită ca plata să fie făcută într-un cont diferit de cel folosit în mod obișnuit. O schimbare neașteptată a contului trebuie verificată printr-un canal separat, nu prin răspuns la mesajul primit.
Dacă bănuiești o fraudă, sună imediat banca folosind numărul oficial și cere blocarea măsurilor care mai pot fi blocate, precum și deschiderea unei sesizări. Schimbă parolele conturilor compromise, activează autentificarea în doi pași și nu mai accesa linkurile sau fișierele trimise de expeditorul suspect. Pentru o firmă, este important să fie anunțate rapid persoanele responsabile de plăți și conducerea.
Strânge toate dovezile: e-mailuri, numere de telefon, conversații, capturi de ecran, documente, confirmarea transferului și adresele folosite. Anunță Poliția când există indicii de fraudă sau acces neautorizat la conturi, deoarece banca poate deschide o procedură financiară, dar ancheta penală aparține autorităților competente. Nu șterge mesajele înainte de a le salva, chiar dacă par evident false.
Pentru plățile viitoare, verifică separat orice solicitare de schimbare a contului bancar și confirmă verbal datele cu persoana cunoscută din relația comercială. Folosește proceduri clare, parole distincte și autentificare în doi pași pentru conturile de e-mail utilizate la tranzacții.
Contactează banca chiar dacă ai observat greșeala după ce plata apare ca finalizată și cere înregistrarea oficială a cazului. Păstrează numărul sesizării și toate documentele, deoarece acestea te pot ajuta dacă recuperarea amiabilă nu este posibilă.